房地产开发项目经济评价方法 基于中国计划出版社权威指南的全面解析
一、引言
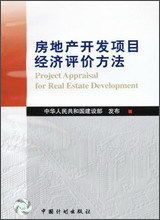
房地产开发项目具有投资规模大、建设周期长、影响因素多、风险程度高等特点。在项目决策阶段,科学、系统的经济评价是判断项目是否可行、优化投资方案、防范风险的关键环节。由中国计划出版社出版的正版《房地产开发项目经济评价方法》一书,作为国内该领域的权威指南,为从业者提供了完整的理论框架与实操规范。本文将以此为基础,系统梳理房地产开发项目经济评价的核心方法。
二、经济评价的基本框架
房地产开发项目经济评价通常分为财务评价和国民经济评价两个层次。财务评价从项目自身角度出发,考察项目的盈利能力和清偿能力;国民经济评价则从国家和社会整体角度,分析项目对国民经济的净贡献。对于一般竞争性房地产开发项目,以财务评价为主;对于涉及公共利益、资源消耗较大的项目,需辅以国民经济评价。
三、财务评价的核心指标
- 静态指标:包括总投资利润率、成本利润率、销售利润率等,计算简便,常用于初步筛选。
- 动态指标:考虑资金时间价值,主要包括:
- 财务净现值(FNPV):FNPV≥0时项目可行;
- 财务内部收益率(FIRR):FIRR≥基准收益率(通常取8%~12%)时可行;
- 动态投资回收期:反映资金回收速度。
- 清偿能力指标:如借款偿还期、资产负债率、流动比率、速动比率等。
四、主要评价方法
- 现金流量分析法:通过编制项目投资现金流量表、资本金现金流量表,计算净现金流量并折现,是经济评价的基础方法。
- 盈亏平衡分析:确定项目盈亏平衡点(如销售面积、销售价格),判断项目抗风险能力。
- 敏感性分析:找出对项目效益影响最大的敏感因素(如售价、地价、建安成本),并测算其临界点。
- 概率分析:对不确定性因素的概率分布进行模拟,计算项目净现值的期望值和风险度,常用蒙特卡洛模拟。
- 多方案比选:可采用差额投资内部收益率法、年值法、现值法等,选择最优方案。
五、关键参数与数据选取
- 基准收益率:根据行业平均收益水平、资金成本、机会成本及风险溢价综合确定。
- 计算期:包括建设期和运营期(销售期或持有期),通常为3~10年。
- 价格体系:采用预测价格,需考虑通货膨胀、市场供需变化。
- 税费:准确计算增值税、土地增值税、企业所得税等。
六、评价准则与注意事项
- 项目应同时满足技术上可行、经济上合理、环境和社会可接受。
- 注意区分沉没成本、机会成本,避免重复计算。
- 对于分期开发项目,应进行整体评价与滚动评价。
- 必须使用中国计划出版社等权威机构发布的最新版《建设项目经济评价方法与参数》作为依据。
七、中国计划出版社正版图书的价值
中国计划出版社出版的《房地产开发项目经济评价方法》等正版书籍,内容严谨、案例详实、符合国家现行规范,是房地产投资决策者、咨询工程师、高校师生的必备工具。选择正版,不仅保障内容准确,也支持行业知识体系的健康发展。
八、
科学的经济评价是房地产开发项目成功的基石。通过系统运用财务净现值、内部收益率、敏感性分析等方法,结合中国计划出版社的权威指南,投资者可以有效降低决策风险,实现项目经济效益与社会效益的最大化。建议在实际工作中,严格遵循评价程序,动态更新数据,确保评价结论的可靠性与时效性。
如若转载,请注明出处:http://www.zhihuijiye.com/product/27.html
更新时间:2026-10-18 02:38:52